Domain temperaturfühler24.de kaufen?
Wir ziehen mit dem Projekt
temperaturfühler24.de um.
Sind Sie am Kauf der Domain
temperaturfühler24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain temperaturfühler24.de kaufen?
Was ist eine Stichtagsinventur?
Eine Stichtagsinventur ist eine Bestandsaufnahme von Waren oder Vermögensgegenständen zu einem bestimmten Zeitpunkt, dem Stichtag. Dabei werden alle vorhandenen Bestände erfasst und dokumentiert. Die Stichtagsinventur dient der Ermittlung des genauen Bestands und der Bewertung der Vermögensgegenstände zum Bilanzstichtag. **
Was ist eine zeitnahe Stichtagsinventur?
Was ist eine zeitnahe Stichtagsinventur? Eine zeitnahe Stichtagsinventur ist eine Inventur, die nahe am Bilanzstichtag durchgeführt wird, um sicherzustellen, dass die Bestände zum Zeitpunkt der Bilanzerstellung korrekt erfasst werden. Durch die zeitnahe Durchführung der Inventur wird vermieden, dass sich die Bestände zwischen dem Inventurzeitpunkt und dem Bilanzstichtag verändern. Dies hilft, eine genauere Darstellung des Vermögens und der Verbindlichkeiten eines Unternehmens in der Bilanz zu gewährleisten. Eine zeitnahe Stichtagsinventur ist besonders wichtig, um eine genaue Bewertung der Bestände und eine korrekte Ermittlung des Unternehmensgewinns sicherzustellen. **
Ähnliche Suchbegriffe für Stichtagsinventur
Top-Angebote
Produkte zum Begriff Stichtagsinventur:
-
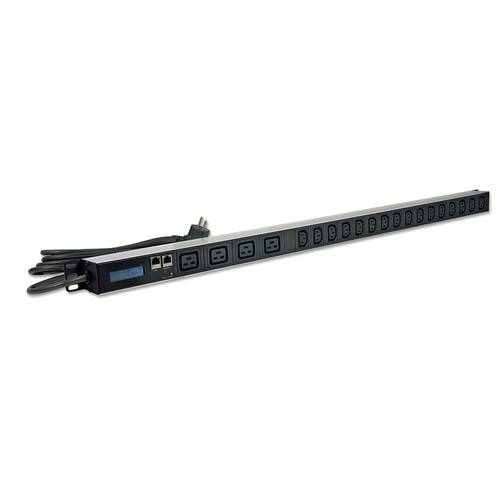
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).408,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was versteht man unter Stichtagsinventur?
Was versteht man unter Stichtagsinventur? Die Stichtagsinventur ist eine Inventur, die zu einem bestimmten Stichtag durchgeführt wird, um den Bestand an Vermögensgegenständen und Verbindlichkeiten eines Unternehmens festzustellen. Dabei werden alle Bestände an Materialien, Waren und anderen Vermögensgegenständen erfasst und bewertet. Die Stichtagsinventur dient dazu, einen genauen Überblick über die Vermögenslage eines Unternehmens zu erhalten und die Bilanzierung zum Stichtag korrekt durchführen zu können. Sie ist gesetzlich vorgeschrieben und dient der Sicherstellung der Ordnungsmäßigkeit der Buchführung. **
-
Was versteht man unter einer Stichtagsinventur?
Was versteht man unter einer Stichtagsinventur? **
-
Wann muss eine Stichtagsinventur durchgeführt werden?
Wann muss eine Stichtagsinventur durchgeführt werden? **
-
Welche Güter müssen stets in einer Stichtagsinventur erfasst werden?
Welche Güter müssen stets in einer Stichtagsinventur erfasst werden? In einer Stichtagsinventur müssen alle physischen Bestände an Waren und Materialien erfasst werden, die zum Zeitpunkt des Stichtags im Unternehmen vorhanden sind. Dazu gehören Rohstoffe, Halbfertigprodukte, Fertigprodukte, Verpackungsmaterialien und Handelswaren. Auch Betriebs- und Geschäftsausstattung wie Maschinen, Werkzeuge, Büromaterialien und Möbel müssen erfasst werden. Darüber hinaus sollten auch alle finanziellen Vermögenswerte wie Bargeld, Bankguthaben und Forderungen erfasst werden. **


Was ist die Bedeutung von Stichtagsinventur und permanenter Inventur?
Die Stichtagsinventur ist eine Inventur, die zu einem festgelegten Zeitpunkt durchgeführt wird, in der Regel zum Ende eines Geschäftsjahres. Dabei werden alle Bestände und Vermögensgegenstände erfasst. Die permanente Inventur hingegen erfolgt kontinuierlich im Laufe des Geschäftsjahres. Dabei werden regelmäßig Bestände erfasst und dokumentiert. Dies ermöglicht eine laufende Kontrolle und Überwachung der Bestände und erleichtert die Erstellung von Zwischenbilanzen. **
Was ist der Unterschied zwischen einer Stichtagsinventur und einer permanenten Inventur?
Bei einer Stichtagsinventur wird der Bestand zu einem bestimmten Zeitpunkt erfasst, während bei einer permanenten Inventur der Bestand kontinuierlich überwacht und aktualisiert wird. Bei einer Stichtagsinventur wird der Betrieb oft für die Inventur geschlossen, während bei einer permanenten Inventur der Betrieb normal weiterläuft. Eine permanente Inventur ermöglicht eine genauere und aktuellere Bestandserfassung, während eine Stichtagsinventur weniger aufwändig ist. **
Top-Angebote
Produkte zum Begriff Stichtagsinventur:
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-15 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit IEC C19 und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden.593,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Stichtagsinventur?
Eine Stichtagsinventur ist eine Bestandsaufnahme von Waren oder Vermögensgegenständen zu einem bestimmten Zeitpunkt, dem Stichtag. Dabei werden alle vorhandenen Bestände erfasst und dokumentiert. Die Stichtagsinventur dient der Ermittlung des genauen Bestands und der Bewertung der Vermögensgegenstände zum Bilanzstichtag. **
-
Was ist eine zeitnahe Stichtagsinventur?
Was ist eine zeitnahe Stichtagsinventur? Eine zeitnahe Stichtagsinventur ist eine Inventur, die nahe am Bilanzstichtag durchgeführt wird, um sicherzustellen, dass die Bestände zum Zeitpunkt der Bilanzerstellung korrekt erfasst werden. Durch die zeitnahe Durchführung der Inventur wird vermieden, dass sich die Bestände zwischen dem Inventurzeitpunkt und dem Bilanzstichtag verändern. Dies hilft, eine genauere Darstellung des Vermögens und der Verbindlichkeiten eines Unternehmens in der Bilanz zu gewährleisten. Eine zeitnahe Stichtagsinventur ist besonders wichtig, um eine genaue Bewertung der Bestände und eine korrekte Ermittlung des Unternehmensgewinns sicherzustellen. **
-
Was versteht man unter Stichtagsinventur?
Was versteht man unter Stichtagsinventur? Die Stichtagsinventur ist eine Inventur, die zu einem bestimmten Stichtag durchgeführt wird, um den Bestand an Vermögensgegenständen und Verbindlichkeiten eines Unternehmens festzustellen. Dabei werden alle Bestände an Materialien, Waren und anderen Vermögensgegenständen erfasst und bewertet. Die Stichtagsinventur dient dazu, einen genauen Überblick über die Vermögenslage eines Unternehmens zu erhalten und die Bilanzierung zum Stichtag korrekt durchführen zu können. Sie ist gesetzlich vorgeschrieben und dient der Sicherstellung der Ordnungsmäßigkeit der Buchführung. **
-
Was versteht man unter einer Stichtagsinventur?
Was versteht man unter einer Stichtagsinventur? **
Ähnliche Suchbegriffe für Stichtagsinventur
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).408,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Regulierung von AuslandsunfällenRegulierung von Auslandsunfällen , Anders als bei Unfällen im Inland kann sich die Anwaltschaft nicht auf die Kenntnis des Gerichts von der Rechtslage im Unfallland verlassen. Selbst wenn Kolleginnen oder Kollegen aus dem Unfallland hinzugezogen werden, kommen umfangreiche Kontrollpflichten hinzu. Das Handbuch hilft, bei Auslandsunfällen Klagen vor einem deutschen Gericht erfolgreich einzuleiten und zu steuern. Mit Länderberichten zu Belgien | Dänemark | Estland | Frankreich | Griechenland | Island | Italien | Niederlande | Norwegen | Österreich | Polen | Schweden | Schweiz | Spanien | Türkei Mit Beiträgen von RiAG a.D. Werner Bachmeier; RAin Christiane L. Bahner; RA Dr. Stefan Bischoff; RAin Anna Dolejsz-Swiderska, LL.M., Mediator; RAin Sabine Feller, LL.M., FAArbR, FAVersR u FATuSpedR; RA Wolfgang Frese, FAVerkR u FAArbR; RA Martin Hablützel, FAHaftpfl-u-VersR (SAV); RAin Dr. Sabine Hellwege; RA Marc Jantkowiak; Prof. Dr. Irene Kull; Prof. Dr. Janno Lahe; RA Matthias Müller-Trawinski; RA Dr. Kaspar Saner, FAHaftpfl-u-VersR (SAV); RA Anastasios Savidis; RAin Dr. Carolin Schmid-Gasser, LL.M. und RAin Azime Zeycan, FAFamR u FAVerkR. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20210923, Produktform: Leinen, Redaktion: Bachmeier, Werner, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 775, Keyword: Frankreich; Österreich; Schweiz; Luxemburg; Niederlande; Türkei; Griechenland; Island; Polen; Unfall; Versicherung; Haftpflicht; KH; Schaden; Italien, Fachschema: Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Unfall~International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht~Ordnungswidrigkeit~Strafrecht, Fachkategorie: Internationales Privatrecht und Kollisionsrecht~Zivilrecht, Privatrecht, allgemein~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Länge: 225, Breite: 165, Höhe: 51, Gewicht: 1264, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783848734184 9783832974572, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss eine Stichtagsinventur durchgeführt werden?
Wann muss eine Stichtagsinventur durchgeführt werden? **
-
Welche Güter müssen stets in einer Stichtagsinventur erfasst werden?
Welche Güter müssen stets in einer Stichtagsinventur erfasst werden? In einer Stichtagsinventur müssen alle physischen Bestände an Waren und Materialien erfasst werden, die zum Zeitpunkt des Stichtags im Unternehmen vorhanden sind. Dazu gehören Rohstoffe, Halbfertigprodukte, Fertigprodukte, Verpackungsmaterialien und Handelswaren. Auch Betriebs- und Geschäftsausstattung wie Maschinen, Werkzeuge, Büromaterialien und Möbel müssen erfasst werden. Darüber hinaus sollten auch alle finanziellen Vermögenswerte wie Bargeld, Bankguthaben und Forderungen erfasst werden. **
-
Was ist die Bedeutung von Stichtagsinventur und permanenter Inventur?
Die Stichtagsinventur ist eine Inventur, die zu einem festgelegten Zeitpunkt durchgeführt wird, in der Regel zum Ende eines Geschäftsjahres. Dabei werden alle Bestände und Vermögensgegenstände erfasst. Die permanente Inventur hingegen erfolgt kontinuierlich im Laufe des Geschäftsjahres. Dabei werden regelmäßig Bestände erfasst und dokumentiert. Dies ermöglicht eine laufende Kontrolle und Überwachung der Bestände und erleichtert die Erstellung von Zwischenbilanzen. **
-
Was ist der Unterschied zwischen einer Stichtagsinventur und einer permanenten Inventur?
Bei einer Stichtagsinventur wird der Bestand zu einem bestimmten Zeitpunkt erfasst, während bei einer permanenten Inventur der Bestand kontinuierlich überwacht und aktualisiert wird. Bei einer Stichtagsinventur wird der Betrieb oft für die Inventur geschlossen, während bei einer permanenten Inventur der Betrieb normal weiterläuft. Eine permanente Inventur ermöglicht eine genauere und aktuellere Bestandserfassung, während eine Stichtagsinventur weniger aufwändig ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.