Domain temperaturfühler24.de kaufen?
Wir ziehen mit dem Projekt
temperaturfühler24.de um.
Sind Sie am Kauf der Domain
temperaturfühler24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain temperaturfühler24.de kaufen?
Wie funktioniert der geldwerte Vorteil?
Wie funktioniert der geldwerte Vorteil? Der geldwerte Vorteil entsteht, wenn ein Arbeitnehmer zusätzliche Leistungen oder Vergünstigungen von seinem Arbeitgeber erhält, die einen finanziellen Wert haben. Dies kann zum Beispiel die private Nutzung eines Dienstwagens oder Firmenhandys sein. Der geldwerte Vorteil muss vom Arbeitnehmer versteuert werden, da er als zusätzliches Einkommen betrachtet wird. Die Höhe des geldwerten Vorteils wird in der Regel anhand bestimmter Berechnungsmethoden ermittelt, um sicherzustellen, dass er korrekt versteuert wird. In einigen Fällen kann der geldwerte Vorteil auch durch pauschale Bewertungsmethoden bestimmt werden. **
Ist der geldwerte Vorteil sozialversicherungspflichtig?
Ist der geldwerte Vorteil sozialversicherungspflichtig? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vorteils und der Höhe des geldwerten Vorteils. In der Regel sind geldwerte Vorteile, die als Entgelt für die Arbeitsleistung gelten, sozialversicherungspflichtig. Dazu gehören beispielsweise Sachbezüge, wie ein Dienstwagen oder ein Firmenhandy. Es ist wichtig, die genauen Regelungen des Sozialversicherungsrechts zu beachten, um sicherzustellen, ob der geldwerte Vorteil sozialversicherungspflichtig ist. Bei Unsicherheiten empfiehlt es sich, einen Steuerberater oder Rechtsanwalt zu konsultieren. **

Ähnliche Suchbegriffe für Geldwerte
Top-Angebote
Produkte zum Begriff Geldwerte:
-
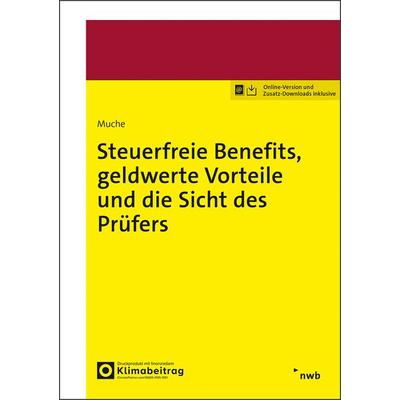
Steuerfreie Benefits, geldwerte Vorteile und die Sicht des Prüfers, Set von Jan-Phillip Muche, Nwb Verlag, 978-3-482-68851-5Steuerfreie Benefits, Geldwerte Vorteile Und Die Sicht Des Prüfers, Set Von Jan-phillip Muche, Nwb Verlag, 978-3-482-68851-5, Seitenanzahl: 15054,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Regulierung von AuslandsunfällenRegulierung von Auslandsunfällen , Anders als bei Unfällen im Inland kann sich die Anwaltschaft nicht auf die Kenntnis des Gerichts von der Rechtslage im Unfallland verlassen. Selbst wenn Kolleginnen oder Kollegen aus dem Unfallland hinzugezogen werden, kommen umfangreiche Kontrollpflichten hinzu. Das Handbuch hilft, bei Auslandsunfällen Klagen vor einem deutschen Gericht erfolgreich einzuleiten und zu steuern. Mit Länderberichten zu Belgien | Dänemark | Estland | Frankreich | Griechenland | Island | Italien | Niederlande | Norwegen | Österreich | Polen | Schweden | Schweiz | Spanien | Türkei Mit Beiträgen von RiAG a.D. Werner Bachmeier; RAin Christiane L. Bahner; RA Dr. Stefan Bischoff; RAin Anna Dolejsz-Swiderska, LL.M., Mediator; RAin Sabine Feller, LL.M., FAArbR, FAVersR u FATuSpedR; RA Wolfgang Frese, FAVerkR u FAArbR; RA Martin Hablützel, FAHaftpfl-u-VersR (SAV); RAin Dr. Sabine Hellwege; RA Marc Jantkowiak; Prof. Dr. Irene Kull; Prof. Dr. Janno Lahe; RA Matthias Müller-Trawinski; RA Dr. Kaspar Saner, FAHaftpfl-u-VersR (SAV); RA Anastasios Savidis; RAin Dr. Carolin Schmid-Gasser, LL.M. und RAin Azime Zeycan, FAFamR u FAVerkR. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20210923, Produktform: Leinen, Redaktion: Bachmeier, Werner, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 775, Keyword: Frankreich; Österreich; Schweiz; Luxemburg; Niederlande; Türkei; Griechenland; Island; Polen; Unfall; Versicherung; Haftpflicht; KH; Schaden; Italien, Fachschema: Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Unfall~International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht~Ordnungswidrigkeit~Strafrecht, Fachkategorie: Internationales Privatrecht und Kollisionsrecht~Zivilrecht, Privatrecht, allgemein~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Länge: 225, Breite: 165, Höhe: 51, Gewicht: 1264, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783848734184 9783832974572, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
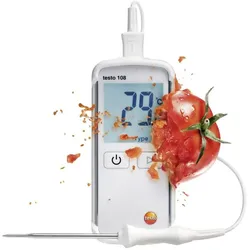
Testo, Detektor, Temperatur-Messgerät 108Das testo 108 erlaubt Stichproben-Messungen in Sekundenschnelle. Ganz gleich ob beim Transport und der Lagerung von Lebensmitteln, im Restaurant, in der Grossküche oder der Systemgastronomie. Mit testo 108 kann die Temperatur-Messung ohne Aufwand in die täglichen Arbeitsabläufe integriert werden. Und Sie müssen sich keine Gedanken um die obligatorischen HACCP-Vorgaben machen.116,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie errechnet sich der geldwerte Vorteil?
Der geldwerte Vorteil errechnet sich in der Regel aus dem Wert der Sachleistungen oder Dienstleistungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält. Dazu zählen beispielsweise Firmenwagen, kostenlose Mahlzeiten oder vergünstigte Mieten. Der geldwerte Vorteil wird in der Regel mit einem bestimmten Prozentsatz des Listenpreises oder des tatsächlichen Wertes der Leistung berechnet. Dieser Betrag wird dann dem Bruttogehalt des Arbeitnehmers hinzugerechnet und entsprechend versteuert. Es ist wichtig, den geldwerten Vorteil korrekt zu berechnen, um steuerliche Konsequenzen zu vermeiden. **
-
Wie berechnet sich der geldwerte Vorteil?
Der geldwerte Vorteil berechnet sich in der Regel aus dem Wert der Sachleistungen oder Dienstleistungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält. Dieser Wert wird dann als geldwerter Vorteil betrachtet und muss versteuert werden. Die Berechnung kann je nach Art der Leistung und den steuerlichen Vorschriften variieren. Oftmals wird der geldwerte Vorteil anhand von Listenpreisen oder marktüblichen Preisen geschätzt. Es ist wichtig, den geldwerten Vorteil korrekt zu berechnen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was gibt es für geldwerte Vorteile?
Was gibt es für geldwerte Vorteile, wenn man beispielsweise regelmäßig Bonuszahlungen oder Prämien für gute Leistungen erhält? Oder wenn man durch Gehaltserhöhungen oder Beförderungen mehr verdient? Auch steuerliche Vergünstigungen wie Sachbezüge oder betriebliche Altersvorsorge können finanzielle Vorteile bieten. Zudem können Mitarbeiter von Rabatten oder Vergünstigungen bei Partnerunternehmen profitieren. Insgesamt können geldwerte Vorteile dazu beitragen, das Einkommen zu steigern und die finanzielle Situation zu verbessern. **
-
Wie hoch ist der geldwerte Vorteil?
Wie hoch ist der geldwerte Vorteil, den eine Person erhält, wenn sie von ihrem Arbeitgeber kostenlose Mahlzeiten gestellt bekommt? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel der Anzahl der Mahlzeiten pro Tag, dem Wert der Mahlzeiten, dem individuellen Steuersatz der Person und den steuerlichen Regelungen in ihrem Land. Es ist wichtig zu beachten, dass kostenlose Mahlzeiten als geldwerter Vorteil betrachtet werden und daher steuerpflichtig sein können. Es ist ratsam, sich mit einem Steuerberater oder Finanzexperten zu beraten, um den genauen Betrag des geldwerten Vorteils zu ermitteln. **

Warum wird der geldwerte Vorteil vom Netto abgezogen?
Der geldwerte Vorteil wird vom Netto abgezogen, da es sich um eine zusätzliche Einnahme handelt, die der Arbeitnehmer durch die Bereitstellung von Sachleistungen oder Dienstwagen erhält. Diese Vorteile werden steuerlich wie Einkommen behandelt und müssen daher versteuert werden. Indem der geldwerte Vorteil vom Netto abgezogen wird, wird sichergestellt, dass er bei der Berechnung der Einkommenssteuer berücksichtigt wird. Dadurch wird die steuerliche Gleichbehandlung von Geld- und Sachleistungen gewährleistet. **
Wie berechnet sich der geldwerte Vorteil bei Firmenwagen?
Der geldwerte Vorteil bei Firmenwagen berechnet sich in der Regel anhand des Bruttolistenpreises des Fahrzeugs sowie des individuellen Nutzungsvorteils, den der Arbeitnehmer durch die private Nutzung des Wagens hat. Hierbei wird ein bestimmter Prozentsatz des Bruttolistenpreises als geldwerter Vorteil veranschlagt, der dann mit dem individuellen Steuersatz des Arbeitnehmers versteuert werden muss. Es gibt verschiedene Methoden zur Berechnung des geldwerten Vorteils, wie die 1%-Regelung oder die Fahrtenbuchmethode. Letztendlich ist der geldwerte Vorteil ein zusätzliches Einkommen, das der Arbeitnehmer durch die private Nutzung des Firmenwagens erhält und entsprechend versteuern muss. **
Top-Angebote
Produkte zum Begriff Geldwerte:
-
Steuerfreie Benefits, geldwerte Vorteile und die Sicht des Prüfers, Fachbücher von Jan-Phillip MucheDieses Buch bietet einen klar strukturierten Leitfaden für die tägliche Praxis der Lohnsteuer und Arbeitgeber-Benefits. Mit zahlreichen Beispielen, verständlichen Erläuterungen und sofort anwendbaren Lösungen zeigt es, wie typische Fehler vermieden und Gestaltungsspielräume sicher genutzt werden. Ideal für alle, die Lohnsteuerprozesse effizient steuern, Risiken minimieren und souverän durch jede Lohnsteuer-Aussenprüfung gehen wollen. Inhaltsverzeichnis: A. Die Bewertung von Sachbezügen I. Zuwendungen, die nicht zum Arbeitslohn gehören II. Zuwendungen im überwiegend eigenbetrieblichen Interesse B. Ansatz der Sachbezugswerte I. Versteuerung von Mahlzeiten II. Üblichkeit einer Mahlzeit III. Besonderheit firmeneigene Kantine IV. Abgabe von Essensmarken an die eigenen Arbeitnehmer V. Gestellung im Rahmen einer Gehaltsumwandlung VI. Versteuerung einer Unterkunft C. Der Bereich der Lohnsteueroptimierung I. Der Bereich der Zusätzlichkeitsvoraussetzung II. Die steuerfreie Gestellung von Gutscheinkarten i. S. des § 8 Abs. 2 S. 11 EStG III. § 8 Abs. 2 Abs. 2 Satz 12 EStG Überlassung von unentgeltlichem oder verbilligtem Wohnraum durch den Arbeitgeber D. § 8 Abs. 3 EStG: Anwendung des sog. Rabattfreibetrags I. Wie werden Vorteile im Rahmen des Rabatt-Freibetrags bewertet? II. In welchen Zweifelsfällen findet der Rabatt-Freibetrag Anwendung? III. Welcher Endpreis muss angesetzt werden? E. Nicht lohnsteuerbare Zuwendungen i. S. der R 19.6 LStR I. Aufmerksamkeiten zu persönlichen Anlässen und die R 19.6 Abs. 1 LStR II. Gestellung von Kaffee, Getränken und sonstigen Genussmitteln III. Bewirtung von Arbeitnehmern anlässlich eines aussergewöhnlichen Arbeitseinsatzes F. Der Bereich der steuerfreien Zuwendungen I. Steuerfreie Erstattung von Kinderbetreuungskosten-Familienserviceleistungen II. Steuerfreie Erstattung von Jobtickets III. Steuerfreie Erstattung von Fortbildungskosten IV. Steuerfreie Erstattung von Kosten für die betriebliche Benutzung von Werkzeugen eines Arbeitnehmers.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerfreie Benefits, geldwerte Vorteile und die Sicht des Prüfers, Set von Jan-Phillip Muche, Nwb Verlag, 978-3-482-68851-5Steuerfreie Benefits, Geldwerte Vorteile Und Die Sicht Des Prüfers, Set Von Jan-phillip Muche, Nwb Verlag, 978-3-482-68851-5, Seitenanzahl: 15054,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Regulierung von AuslandsunfällenRegulierung von Auslandsunfällen , Anders als bei Unfällen im Inland kann sich die Anwaltschaft nicht auf die Kenntnis des Gerichts von der Rechtslage im Unfallland verlassen. Selbst wenn Kolleginnen oder Kollegen aus dem Unfallland hinzugezogen werden, kommen umfangreiche Kontrollpflichten hinzu. Das Handbuch hilft, bei Auslandsunfällen Klagen vor einem deutschen Gericht erfolgreich einzuleiten und zu steuern. Mit Länderberichten zu Belgien | Dänemark | Estland | Frankreich | Griechenland | Island | Italien | Niederlande | Norwegen | Österreich | Polen | Schweden | Schweiz | Spanien | Türkei Mit Beiträgen von RiAG a.D. Werner Bachmeier; RAin Christiane L. Bahner; RA Dr. Stefan Bischoff; RAin Anna Dolejsz-Swiderska, LL.M., Mediator; RAin Sabine Feller, LL.M., FAArbR, FAVersR u FATuSpedR; RA Wolfgang Frese, FAVerkR u FAArbR; RA Martin Hablützel, FAHaftpfl-u-VersR (SAV); RAin Dr. Sabine Hellwege; RA Marc Jantkowiak; Prof. Dr. Irene Kull; Prof. Dr. Janno Lahe; RA Matthias Müller-Trawinski; RA Dr. Kaspar Saner, FAHaftpfl-u-VersR (SAV); RA Anastasios Savidis; RAin Dr. Carolin Schmid-Gasser, LL.M. und RAin Azime Zeycan, FAFamR u FAVerkR. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20210923, Produktform: Leinen, Redaktion: Bachmeier, Werner, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 775, Keyword: Frankreich; Österreich; Schweiz; Luxemburg; Niederlande; Türkei; Griechenland; Island; Polen; Unfall; Versicherung; Haftpflicht; KH; Schaden; Italien, Fachschema: Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Unfall~International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht~Ordnungswidrigkeit~Strafrecht, Fachkategorie: Internationales Privatrecht und Kollisionsrecht~Zivilrecht, Privatrecht, allgemein~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Länge: 225, Breite: 165, Höhe: 51, Gewicht: 1264, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783848734184 9783832974572, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert der geldwerte Vorteil?
Wie funktioniert der geldwerte Vorteil? Der geldwerte Vorteil entsteht, wenn ein Arbeitnehmer zusätzliche Leistungen oder Vergünstigungen von seinem Arbeitgeber erhält, die einen finanziellen Wert haben. Dies kann zum Beispiel die private Nutzung eines Dienstwagens oder Firmenhandys sein. Der geldwerte Vorteil muss vom Arbeitnehmer versteuert werden, da er als zusätzliches Einkommen betrachtet wird. Die Höhe des geldwerten Vorteils wird in der Regel anhand bestimmter Berechnungsmethoden ermittelt, um sicherzustellen, dass er korrekt versteuert wird. In einigen Fällen kann der geldwerte Vorteil auch durch pauschale Bewertungsmethoden bestimmt werden. **
-
Ist der geldwerte Vorteil sozialversicherungspflichtig?
Ist der geldwerte Vorteil sozialversicherungspflichtig? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vorteils und der Höhe des geldwerten Vorteils. In der Regel sind geldwerte Vorteile, die als Entgelt für die Arbeitsleistung gelten, sozialversicherungspflichtig. Dazu gehören beispielsweise Sachbezüge, wie ein Dienstwagen oder ein Firmenhandy. Es ist wichtig, die genauen Regelungen des Sozialversicherungsrechts zu beachten, um sicherzustellen, ob der geldwerte Vorteil sozialversicherungspflichtig ist. Bei Unsicherheiten empfiehlt es sich, einen Steuerberater oder Rechtsanwalt zu konsultieren. **
-
Wie errechnet sich der geldwerte Vorteil?
Der geldwerte Vorteil errechnet sich in der Regel aus dem Wert der Sachleistungen oder Dienstleistungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält. Dazu zählen beispielsweise Firmenwagen, kostenlose Mahlzeiten oder vergünstigte Mieten. Der geldwerte Vorteil wird in der Regel mit einem bestimmten Prozentsatz des Listenpreises oder des tatsächlichen Wertes der Leistung berechnet. Dieser Betrag wird dann dem Bruttogehalt des Arbeitnehmers hinzugerechnet und entsprechend versteuert. Es ist wichtig, den geldwerten Vorteil korrekt zu berechnen, um steuerliche Konsequenzen zu vermeiden. **
-
Wie berechnet sich der geldwerte Vorteil?
Der geldwerte Vorteil berechnet sich in der Regel aus dem Wert der Sachleistungen oder Dienstleistungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält. Dieser Wert wird dann als geldwerter Vorteil betrachtet und muss versteuert werden. Die Berechnung kann je nach Art der Leistung und den steuerlichen Vorschriften variieren. Oftmals wird der geldwerte Vorteil anhand von Listenpreisen oder marktüblichen Preisen geschätzt. Es ist wichtig, den geldwerten Vorteil korrekt zu berechnen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Geldwerte
-
Testo, Detektor, Temperatur-Messgerät 108Das testo 108 erlaubt Stichproben-Messungen in Sekundenschnelle. Ganz gleich ob beim Transport und der Lagerung von Lebensmitteln, im Restaurant, in der Grossküche oder der Systemgastronomie. Mit testo 108 kann die Temperatur-Messung ohne Aufwand in die täglichen Arbeitsabläufe integriert werden. Und Sie müssen sich keine Gedanken um die obligatorischen HACCP-Vorgaben machen.116,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Testo, Detektor, Temperatur Messgerät 115iDarüber hinaus kann das Messgerät auch zur Messung von Vor- und Rücklauftemperaturen verwendet werden. Bei Arbeiten an weit voneinander entfernten Temperaturmessstellen erleichtert das testo 115i die Anwendung erheblich - dank drahtloser Verbindung zum Smartphone oder Tablet.Und bei gleichzeitiger Anwendung des Hochdruckmessgerätes testo 549i lassen sich auch einzelne Parameter von Kälteanlagen, wie beispielsweise Überhitzung und Unterkühlung, berechnen. Über die auf dem Endgerät installierte testo Smart Probes App können Anwender ihre Messwerte bequem ablesen. Alle Messdaten werden wahlweise als Graph oder in Tabellenform dargestellt. Abschliessend können die Messdaten-Protokolle als PDF- oder Excel-Dateien direkt versendet werden.100,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Testo, Detektor, 922 Temperatur-MessgerätTemperaturmessgerät testo 922. Bezeichnung: Differenz-Temperaturmessgerät für Thermoelement Typ K. Anzeige: digital. Mehrfachanzeige. Messbereich: -50 bis 1000 °C. Das testo 922 ist ein kompaktes Differenztemperatur-Messgerät, das in der Industrie und im Handwerk geschätzt wird. Es ermittelt schnell und präzise Temperaturen und berechnet direkt die Differenztemperatur in einem grossen Messbereich von -50 °C bis 1000 °C. Die Dokumentation erfolgt einfach über die praktische testo Smart App für Smartphones und Tablets. Eine typische Anwendung ist die Kontrolle der Vor- und Rücklauftemperatur an Heizkreisverteilern. Im Lieferumfang sind zwei Thermoelement-Fühler vom Typ K enthalten, das testo 922 ist jedoch auch mit anderen handelsüblichen Thermoelement Typ K-Fühlern kompatibel. Die testo Smart App unterstützt nicht nur die Dokumentation der Messergebnisse, sondern auch die Konfiguration des testo 922 sowie die Anzeige und Speicherung der Messwerte. Besonders praktisch: Die App verwandelt Ihr Smartphone in ein zweites Display.194,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gibt es für geldwerte Vorteile?
Was gibt es für geldwerte Vorteile, wenn man beispielsweise regelmäßig Bonuszahlungen oder Prämien für gute Leistungen erhält? Oder wenn man durch Gehaltserhöhungen oder Beförderungen mehr verdient? Auch steuerliche Vergünstigungen wie Sachbezüge oder betriebliche Altersvorsorge können finanzielle Vorteile bieten. Zudem können Mitarbeiter von Rabatten oder Vergünstigungen bei Partnerunternehmen profitieren. Insgesamt können geldwerte Vorteile dazu beitragen, das Einkommen zu steigern und die finanzielle Situation zu verbessern. **
-
Wie hoch ist der geldwerte Vorteil?
Wie hoch ist der geldwerte Vorteil, den eine Person erhält, wenn sie von ihrem Arbeitgeber kostenlose Mahlzeiten gestellt bekommt? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel der Anzahl der Mahlzeiten pro Tag, dem Wert der Mahlzeiten, dem individuellen Steuersatz der Person und den steuerlichen Regelungen in ihrem Land. Es ist wichtig zu beachten, dass kostenlose Mahlzeiten als geldwerter Vorteil betrachtet werden und daher steuerpflichtig sein können. Es ist ratsam, sich mit einem Steuerberater oder Finanzexperten zu beraten, um den genauen Betrag des geldwerten Vorteils zu ermitteln. **
-
Warum wird der geldwerte Vorteil vom Netto abgezogen?
Der geldwerte Vorteil wird vom Netto abgezogen, da es sich um eine zusätzliche Einnahme handelt, die der Arbeitnehmer durch die Bereitstellung von Sachleistungen oder Dienstwagen erhält. Diese Vorteile werden steuerlich wie Einkommen behandelt und müssen daher versteuert werden. Indem der geldwerte Vorteil vom Netto abgezogen wird, wird sichergestellt, dass er bei der Berechnung der Einkommenssteuer berücksichtigt wird. Dadurch wird die steuerliche Gleichbehandlung von Geld- und Sachleistungen gewährleistet. **
-
Wie berechnet sich der geldwerte Vorteil bei Firmenwagen?
Der geldwerte Vorteil bei Firmenwagen berechnet sich in der Regel anhand des Bruttolistenpreises des Fahrzeugs sowie des individuellen Nutzungsvorteils, den der Arbeitnehmer durch die private Nutzung des Wagens hat. Hierbei wird ein bestimmter Prozentsatz des Bruttolistenpreises als geldwerter Vorteil veranschlagt, der dann mit dem individuellen Steuersatz des Arbeitnehmers versteuert werden muss. Es gibt verschiedene Methoden zur Berechnung des geldwerten Vorteils, wie die 1%-Regelung oder die Fahrtenbuchmethode. Letztendlich ist der geldwerte Vorteil ein zusätzliches Einkommen, das der Arbeitnehmer durch die private Nutzung des Firmenwagens erhält und entsprechend versteuern muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.