Domain temperaturfühler24.de kaufen?
Wir ziehen mit dem Projekt
temperaturfühler24.de um.
Sind Sie am Kauf der Domain
temperaturfühler24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain temperaturfühler24.de kaufen?
Wann fällt Bauabzugssteuer an?
Die Bauabzugssteuer fällt an, wenn Leistungen im Baugewerbe erbracht werden. Dies betrifft vor allem Bauleistungen, die von Unternehmen erbracht werden, die nicht als Bauunternehmer gelten. Die Steuer wird auf die Rechnungssumme erhoben und beträgt in der Regel 15%. Sie muss vom Leistungsempfänger einbehalten und an das Finanzamt abgeführt werden. Die Bauabzugssteuer dient dazu, Schwarzarbeit im Baugewerbe zu bekämpfen und für mehr Steuerehrlichkeit zu sorgen. **
Wer zahlt die Bauabzugssteuer?
Die Bauabzugssteuer wird in Deutschland von Auftraggebern gezahlt, die Bauleistungen in Anspruch nehmen. Sie beträgt in der Regel 15 % der Rechnungssumme und wird direkt an das Finanzamt abgeführt. Auftraggeber müssen die Bauabzugssteuer einbehalten und an das Finanzamt abführen, um Schwarzarbeit und Steuerhinterziehung im Baugewerbe zu bekämpfen. Es ist wichtig, dass Auftraggeber die Bauabzugssteuer korrekt abführen, da sie andernfalls für die Steuerschuld haften können. **

Ähnliche Suchbegriffe für Bauabzugssteuer
Top-Angebote
Produkte zum Begriff Bauabzugssteuer:
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .419,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5 m7-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 7 Lastausgänge (Schutzkontakt) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was ist die Bauabzugssteuer?
Die Bauabzugssteuer ist eine Steuer, die bei Bauleistungen erhoben wird. Sie dient dazu, Schwarzarbeit im Baugewerbe zu bekämpfen und die Einhaltung von steuerlichen Pflichten sicherzustellen. Bauherren müssen einen Teil der Rechnungssumme als Bauabzugssteuer einbehalten und an das Finanzamt abführen. Diese Steuer beträgt in der Regel 15 % der Rechnungssumme. Handwerker und Bauunternehmen müssen die Bauabzugssteuer bei ihrer Steuererklärung geltend machen, um eine Doppelbesteuerung zu vermeiden. Insgesamt soll die Bauabzugssteuer die Transparenz und Fairness im Baugewerbe fördern. **
-
Wer muss Bauabzugssteuer abführen?
Die Bauabzugssteuer muss von Auftraggebern abgeführt werden, die Bauleistungen von Subunternehmern in Anspruch nehmen. Dabei handelt es sich um eine Sicherungsmaßnahme gegen Schwarzarbeit in der Baubranche. Die Abzugsverpflichtung besteht, wenn der Auftragswert über einer bestimmten Grenze liegt. Die Bauabzugssteuer beträgt in der Regel 15% des Rechnungsbetrags und muss an das Finanzamt abgeführt werden. Es ist wichtig, dass Auftraggeber die Bauabzugssteuer korrekt abführen, da bei Verstößen hohe Bußgelder drohen können. **
-
Wer muss Bauabzugssteuer einbehalten?
Die Bauabzugssteuer muss von Auftraggebern einbehalten werden, die Bauleistungen von Unternehmen in Anspruch nehmen. Dabei spielt es keine Rolle, ob es sich um private oder öffentliche Auftraggeber handelt. Die Bauabzugssteuer beträgt in der Regel 15 % und wird direkt von der Rechnungssumme abgezogen. Unternehmen, die Bauleistungen erbringen, müssen die Bauabzugssteuer in ihrer Steuererklärung angeben und können sie unter bestimmten Voraussetzungen wieder erstattet bekommen. Es ist wichtig, die gesetzlichen Vorgaben zur Bauabzugssteuer genau zu beachten, um mögliche Bußgelder oder Steuernachzahlungen zu vermeiden. **
-
Wer braucht Freistellungsbescheinigung Bauabzugssteuer?
Die Freistellungsbescheinigung Bauabzugssteuer wird von Unternehmen benötigt, die Bauleistungen erbringen oder beauftragen. Sie dient als Nachweis dafür, dass das Unternehmen von der Pflicht zur Einbehaltung und Abführung der Bauabzugssteuer befreit ist. Unternehmen, die keine Freistellungsbescheinigung vorlegen können, müssen 15 % der Rechnungssumme als Bauabzugssteuer einbehalten und an das Finanzamt abführen. Daher ist die Freistellungsbescheinigung für Unternehmen, die im Baugewerbe tätig sind, von großer Bedeutung, um Steuern zu sparen und die bürokratischen Anforderungen zu erfüllen. **

Wie hoch ist die Bauabzugssteuer?
Die Bauabzugssteuer beträgt in Deutschland 15 % der Bruttorechnungssumme. Sie wird von Bauunternehmen einbehalten und an das Finanzamt abgeführt. Die Bauabzugssteuer dient der Sicherung von Steueransprüchen des Staates und soll Schwarzarbeit im Baugewerbe bekämpfen. Bauherren müssen darauf achten, dass die Bauabzugssteuer ordnungsgemäß abgeführt wird, da sie andernfalls für die Steuerschulden des Bauunternehmens haften könnten. Es ist wichtig, sich vor Baubeginn über die genauen Regelungen und Pflichten im Zusammenhang mit der Bauabzugssteuer zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Wer muss die Bauabzugssteuer bezahlen?
Die Bauabzugssteuer muss grundsätzlich von Auftraggebern gezahlt werden, die Bauleistungen in Anspruch nehmen. Das bedeutet, dass Bauherren oder Unternehmen, die Bauaufträge vergeben, für die Abführung der Bauabzugssteuer verantwortlich sind. Die Steuer wird direkt an das Finanzamt abgeführt und beträgt in der Regel 15% der Rechnungssumme. Es gibt jedoch Ausnahmen und Sonderregelungen, die je nach Art der Bauleistung und der Vertragskonstellation gelten können. Es ist daher ratsam, sich vor Baubeginn über die genauen steuerlichen Pflichten zu informieren. **
Top-Angebote
Produkte zum Begriff Bauabzugssteuer:
-
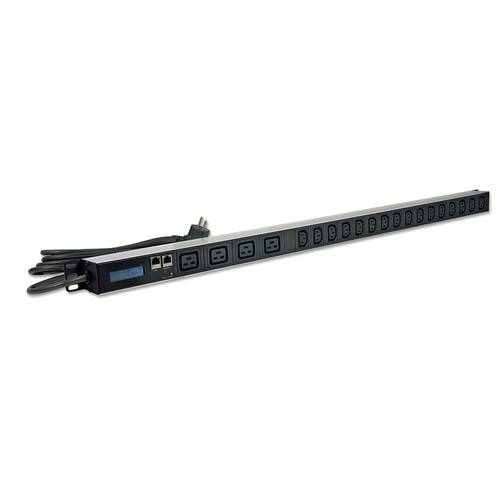
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-15 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit IEC C19 und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden.593,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).444,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .419,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5 m7-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 7 Lastausgänge (Schutzkontakt) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann fällt Bauabzugssteuer an?
Die Bauabzugssteuer fällt an, wenn Leistungen im Baugewerbe erbracht werden. Dies betrifft vor allem Bauleistungen, die von Unternehmen erbracht werden, die nicht als Bauunternehmer gelten. Die Steuer wird auf die Rechnungssumme erhoben und beträgt in der Regel 15%. Sie muss vom Leistungsempfänger einbehalten und an das Finanzamt abgeführt werden. Die Bauabzugssteuer dient dazu, Schwarzarbeit im Baugewerbe zu bekämpfen und für mehr Steuerehrlichkeit zu sorgen. **
-
Wer zahlt die Bauabzugssteuer?
Die Bauabzugssteuer wird in Deutschland von Auftraggebern gezahlt, die Bauleistungen in Anspruch nehmen. Sie beträgt in der Regel 15 % der Rechnungssumme und wird direkt an das Finanzamt abgeführt. Auftraggeber müssen die Bauabzugssteuer einbehalten und an das Finanzamt abführen, um Schwarzarbeit und Steuerhinterziehung im Baugewerbe zu bekämpfen. Es ist wichtig, dass Auftraggeber die Bauabzugssteuer korrekt abführen, da sie andernfalls für die Steuerschuld haften können. **
-
Was ist die Bauabzugssteuer?
Die Bauabzugssteuer ist eine Steuer, die bei Bauleistungen erhoben wird. Sie dient dazu, Schwarzarbeit im Baugewerbe zu bekämpfen und die Einhaltung von steuerlichen Pflichten sicherzustellen. Bauherren müssen einen Teil der Rechnungssumme als Bauabzugssteuer einbehalten und an das Finanzamt abführen. Diese Steuer beträgt in der Regel 15 % der Rechnungssumme. Handwerker und Bauunternehmen müssen die Bauabzugssteuer bei ihrer Steuererklärung geltend machen, um eine Doppelbesteuerung zu vermeiden. Insgesamt soll die Bauabzugssteuer die Transparenz und Fairness im Baugewerbe fördern. **
-
Wer muss Bauabzugssteuer abführen?
Die Bauabzugssteuer muss von Auftraggebern abgeführt werden, die Bauleistungen von Subunternehmern in Anspruch nehmen. Dabei handelt es sich um eine Sicherungsmaßnahme gegen Schwarzarbeit in der Baubranche. Die Abzugsverpflichtung besteht, wenn der Auftragswert über einer bestimmten Grenze liegt. Die Bauabzugssteuer beträgt in der Regel 15% des Rechnungsbetrags und muss an das Finanzamt abgeführt werden. Es ist wichtig, dass Auftraggeber die Bauabzugssteuer korrekt abführen, da bei Verstößen hohe Bußgelder drohen können. **
Ähnliche Suchbegriffe für Bauabzugssteuer
-
Regulierung von AuslandsunfällenRegulierung von Auslandsunfällen , Anders als bei Unfällen im Inland kann sich die Anwaltschaft nicht auf die Kenntnis des Gerichts von der Rechtslage im Unfallland verlassen. Selbst wenn Kolleginnen oder Kollegen aus dem Unfallland hinzugezogen werden, kommen umfangreiche Kontrollpflichten hinzu. Das Handbuch hilft, bei Auslandsunfällen Klagen vor einem deutschen Gericht erfolgreich einzuleiten und zu steuern. Mit Länderberichten zu Belgien | Dänemark | Estland | Frankreich | Griechenland | Island | Italien | Niederlande | Norwegen | Österreich | Polen | Schweden | Schweiz | Spanien | Türkei Mit Beiträgen von RiAG a.D. Werner Bachmeier; RAin Christiane L. Bahner; RA Dr. Stefan Bischoff; RAin Anna Dolejsz-Swiderska, LL.M., Mediator; RAin Sabine Feller, LL.M., FAArbR, FAVersR u FATuSpedR; RA Wolfgang Frese, FAVerkR u FAArbR; RA Martin Hablützel, FAHaftpfl-u-VersR (SAV); RAin Dr. Sabine Hellwege; RA Marc Jantkowiak; Prof. Dr. Irene Kull; Prof. Dr. Janno Lahe; RA Matthias Müller-Trawinski; RA Dr. Kaspar Saner, FAHaftpfl-u-VersR (SAV); RA Anastasios Savidis; RAin Dr. Carolin Schmid-Gasser, LL.M. und RAin Azime Zeycan, FAFamR u FAVerkR. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20210923, Produktform: Leinen, Redaktion: Bachmeier, Werner, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 775, Keyword: Frankreich; Österreich; Schweiz; Luxemburg; Niederlande; Türkei; Griechenland; Island; Polen; Unfall; Versicherung; Haftpflicht; KH; Schaden; Italien, Fachschema: Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Unfall~International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht~Ordnungswidrigkeit~Strafrecht, Fachkategorie: Internationales Privatrecht und Kollisionsrecht~Zivilrecht, Privatrecht, allgemein~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Länge: 225, Breite: 165, Höhe: 51, Gewicht: 1264, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783848734184 9783832974572, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss Bauabzugssteuer einbehalten?
Die Bauabzugssteuer muss von Auftraggebern einbehalten werden, die Bauleistungen von Unternehmen in Anspruch nehmen. Dabei spielt es keine Rolle, ob es sich um private oder öffentliche Auftraggeber handelt. Die Bauabzugssteuer beträgt in der Regel 15 % und wird direkt von der Rechnungssumme abgezogen. Unternehmen, die Bauleistungen erbringen, müssen die Bauabzugssteuer in ihrer Steuererklärung angeben und können sie unter bestimmten Voraussetzungen wieder erstattet bekommen. Es ist wichtig, die gesetzlichen Vorgaben zur Bauabzugssteuer genau zu beachten, um mögliche Bußgelder oder Steuernachzahlungen zu vermeiden. **
-
Wer braucht Freistellungsbescheinigung Bauabzugssteuer?
Die Freistellungsbescheinigung Bauabzugssteuer wird von Unternehmen benötigt, die Bauleistungen erbringen oder beauftragen. Sie dient als Nachweis dafür, dass das Unternehmen von der Pflicht zur Einbehaltung und Abführung der Bauabzugssteuer befreit ist. Unternehmen, die keine Freistellungsbescheinigung vorlegen können, müssen 15 % der Rechnungssumme als Bauabzugssteuer einbehalten und an das Finanzamt abführen. Daher ist die Freistellungsbescheinigung für Unternehmen, die im Baugewerbe tätig sind, von großer Bedeutung, um Steuern zu sparen und die bürokratischen Anforderungen zu erfüllen. **
-
Wie hoch ist die Bauabzugssteuer?
Die Bauabzugssteuer beträgt in Deutschland 15 % der Bruttorechnungssumme. Sie wird von Bauunternehmen einbehalten und an das Finanzamt abgeführt. Die Bauabzugssteuer dient der Sicherung von Steueransprüchen des Staates und soll Schwarzarbeit im Baugewerbe bekämpfen. Bauherren müssen darauf achten, dass die Bauabzugssteuer ordnungsgemäß abgeführt wird, da sie andernfalls für die Steuerschulden des Bauunternehmens haften könnten. Es ist wichtig, sich vor Baubeginn über die genauen Regelungen und Pflichten im Zusammenhang mit der Bauabzugssteuer zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wer muss die Bauabzugssteuer bezahlen?
Die Bauabzugssteuer muss grundsätzlich von Auftraggebern gezahlt werden, die Bauleistungen in Anspruch nehmen. Das bedeutet, dass Bauherren oder Unternehmen, die Bauaufträge vergeben, für die Abführung der Bauabzugssteuer verantwortlich sind. Die Steuer wird direkt an das Finanzamt abgeführt und beträgt in der Regel 15% der Rechnungssumme. Es gibt jedoch Ausnahmen und Sonderregelungen, die je nach Art der Bauleistung und der Vertragskonstellation gelten können. Es ist daher ratsam, sich vor Baubeginn über die genauen steuerlichen Pflichten zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.